Теги:
#Кредиты и займы💰 В каких случаях брать потребительский кредит разумно?
14 сентября 2026 г.
0
0
Источник: МоиФинансы.рф
Поделиться:
Эксперт проекта «Моифинансы.рф» Ольга Дайнеко рассказала, когда кредит — оправданное решение, а когда лучше обойтись без него.
✅ Стоит брать кредит, если:
• Нужно решить жилищный вопрос 🏠
• Требуется срочный ремонт техники или средств труда 🔧
• Оплачиваете образование, которое увеличит доход 🎓
• Кредит не перегрузит бюджет и поможет сохранить важное (например, здоровье)
❌ Не стоит брать кредит, если:
• Покупка спонтанная и её можно отложить 🛑
• Платёж «съест» весь ежемесячный бюджет 📉
• Нет финансовой подушки безопасности 🆘
🔍 На что обратить внимание:
• Реальную ставку (она может зависеть от залога, поручителя, допуслуг)
• ПСК — полную стоимость кредита (указана в договоре в правом верхнем углу) 📄
• Возможность досрочного погашения (частичного или полного) ⏱️
• Условия страхования и «период охлаждения» (14–30 дней) 🗓️
⚠️ Подводные камни:
• Внимательно читайте договор и приложения к нему
• Не поддавайтесь тороплению — задавайте вопросы банку ❓
• Проверяйте все «галочки» при заполнении электронных документов ✅
📊 Сравнивайте предложения:
• Используйте онлайн-калькуляторы на сайтах банков
• Учитывайте свою лояльность (зарплатный проект, история кредитов)
💡 Главное правило: кредит оправдан, когда он помогает решить важную задачу, а не создаёт новые финансовые проблемы.
Пожалуйста, оцените материал
Похожие статьи
Новость
#Финансовая безопасность
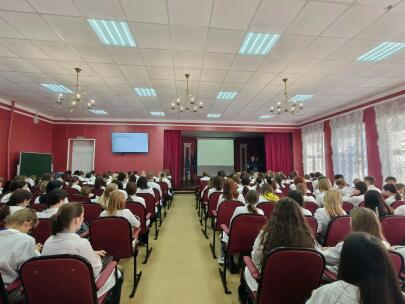
28 октября в Ульяновском фармацевтическом колледже состоялось профилактическое мероприятие для студентов 1–2 курсов, посвящённое теме вовлечения несовершеннолетних в преступную деятельность посредством сети Интернет и проблеме дропперства.
1
0
Новость
#Инициативное бюджетирование
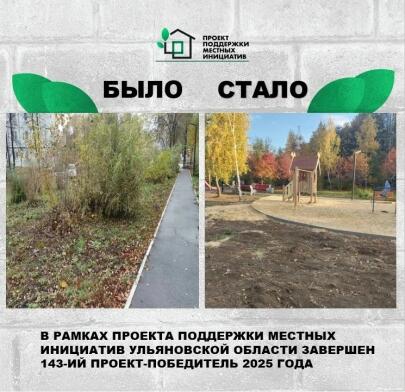
1️⃣ 4️⃣ 3️⃣ В рамках проекта «В гостях у Совушки» по улице Рябикова на территории сквера «Губернаторский» произведено устройство дорожек, установлены игровой комплекс Домик бабушки Яги, гимнастический комплекс, скамья-качалка, беседка.
0
0
Новость
#Страхование
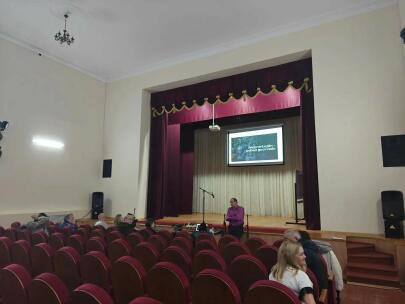
20 октября для взрослого населения Базарносызганского муниципального округа на базе МБУК «Центральный дом культуры Базарносызганского муниципального округа Ульяновской области» состоялись просветительские мероприятия, посвящённые вопросам финансовой безопасности, защите личных сбережений и формированию финансового благополучия.
0
0