Теги:
#Кредиты и займы #ЛьготыРефинансировать ипотеку и не только: когда есть смысл?
11 сентября 2026 г.
0
0
Источник: МоиФинансы.рф
Поделиться:
📉 Ключевая ставка за полтора года значительно снизилась, а за ней — и ставки по кредитам. Эксперты проекта НИФИ Минфин России «Мои финансы» разобрались, пришло ли время рефинансировать займы, взятые на пике жесткой денежно-кредитной политики?
🏛 Банк России медленно, но стабильно снижает свою
ключевую ставку. В конце августа 2026 года она составляет 14%, что существенно ниже показателей конца 2024-го – середины 2025 года, когда в течение полугода держался рекордный уровень — 21%. Разумеется, это отразилось на ставках рыночной ипотеки, потребительских кредитов и других видов займов. Тогда ипотеку предлагали под немыслимые 29–30% годовых, а потребкредиты — под 36% и выше.
🏠 Ситуация с ипотечными заемщиками
Для начала поговорим об ипотечниках: тема достойна отдельного внимания с учетом сумм и сроков кредитования. Тем, кто решился купить жилье на пиковых ставках, сейчас приходится ежемесячно выкладывать кругленькую сумму. Даже ипотечная студия-однушка в Москве может обходиться в пару сотен тысяч рублей в месяц. Платеж за нормальную двушку по ставке 30% доходит до 450 тысяч! (Цифры, разумеется, ориентировочные. В каждой конкретной ситуации все зависит от стоимости жилья, размера и срока кредита.)
💡 В такой ситуации самое время задуматься о снижении финансовой нагрузки с помощью рефинансирования ипотеки. Благо, варианты на банковском рынке имеются.
🔗 Что такое рефинансирование, кому оно нужно, как рассчитать выгоду читайте на портале моифинансы.рф.
📝 Источник: Редакция МоиФинансы
✍️ Авторы: Игорь Ломакин
Пожалуйста, оцените материал
Похожие статьи
Новость
#Финансовая безопасность
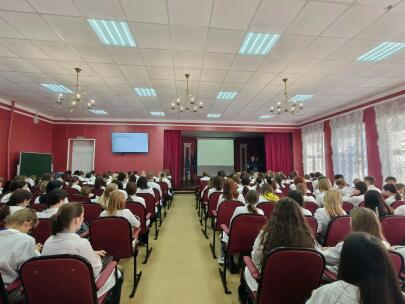
28 октября в Ульяновском фармацевтическом колледже состоялось профилактическое мероприятие для студентов 1–2 курсов, посвящённое теме вовлечения несовершеннолетних в преступную деятельность посредством сети Интернет и проблеме дропперства.
1
0
Новость
#Инициативное бюджетирование
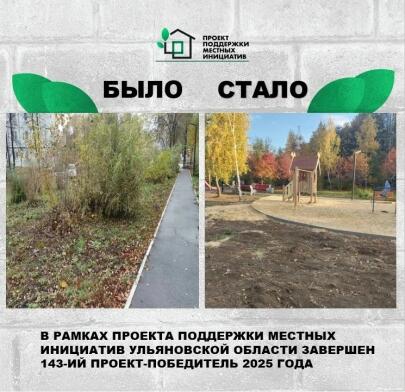
1️⃣ 4️⃣ 3️⃣ В рамках проекта «В гостях у Совушки» по улице Рябикова на территории сквера «Губернаторский» произведено устройство дорожек, установлены игровой комплекс Домик бабушки Яги, гимнастический комплекс, скамья-качалка, беседка.
0
0
Новость
#Страхование
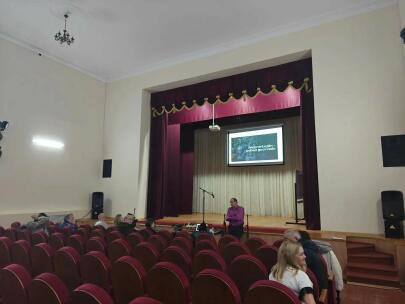
20 октября для взрослого населения Базарносызганского муниципального округа на базе МБУК «Центральный дом культуры Базарносызганского муниципального округа Ульяновской области» состоялись просветительские мероприятия, посвящённые вопросам финансовой безопасности, защите личных сбережений и формированию финансового благополучия.
0
0