Теги:
#Сбережения и инвестиции #Кредиты и займы📊 Финансовая подушка безопасности – одна из важных составляющих финансовой устойчивости
26 августа 2026 г.
0
0
Источник: МоиФинансы.рф
Поделиться:
Что это такое и чем она отличается от других видов сбережений, можно ли считать финансовой подушкой кредитную карту в интервью «Российской газете» рассказала эксперт проекта НИФИ Минфина России «Моифинансы.рф» Ольга Дайнеко.
🛟 Это неприкосновенный резерв, позволяющий преодолеть сложную финансовую ситуацию. Потеря работы, существенное снижение дохода (например, в период временной утраты трудоспособности или поломки средства труда), возможные юридические риски могут лишить финансового благополучия. Чтобы в подобных ситуациях избежать финансового шока и иметь запас времени на решение сложной жизненной ситуации без финансовой подушки безопасности обойтись не удастся.
📌 При создании резерва на чрезвычайный случай важно учитывать несколько принципов:
• Доступность средств. Деньги должны быть под рукой и не терять покупательную способность из-за инфляции. Наличные «под матрасом» постепенно обесцениваются, а инвестиции не всегда можно быстро вывести без потерь.
• Без долгов. Кредитная карта с неиспользованным лимитом — не финансовая подушка. В сложный период новые долги лишь увеличивают нагрузку и риск просрочек.
• Целевое назначение. Это резерв на потерю дохода, болезнь или иной форс-мажор, а не источник для спонтанных покупок, отпусков и эмоциональных трат.
• Регулярный пересмотр. Если выросли расходы или появились новые обязательства, размер подушки тоже стоит увеличить.
📊 Какой размер подушки считается достаточным? Базовый ориентир — сумма обязательных расходов за три месяца. Оптимальный вариант — запас на шесть месяцев. При этом считать лучше именно расходы, а не доходы: задача резерва — покрыть необходимое на время поиска работы, восстановления здоровья или решения других сложностей.
🧾 В расчёт обычно включают оплату ЖКХ, связь, кредиты, продукты, транспорт, лекарства, образование, бытовую химию и другие обязательные траты. К этой сумме полезно прибавить до 20% на непредвиденные расходы, а затем умножить результат на 3 или 6 месяцев.
🏦 Где хранить подушку? Для небольшой суммы на 2–4 месяца подойдёт накопительный счёт: деньги доступны, а проценты начисляются. Для более крупного резерва можно сочетать накопительный счёт и банковские вклады с удобными условиями досрочного снятия. Важно выбирать инструменты с понятными условиями, гарантированной доходностью и страхованием средств.
🚫 Для финансовой подушки обычно не подходят долгосрочные вклады, инвестиционные продукты, обезличенные металлические счета, валюта и наличные. Главная задача этого резерва — не заработать максимум, а сохранить деньги и быстро воспользоваться ими без существенных потерь.
💳 Если есть кредит, не обязательно сначала полностью погашать его, а уже потом начинать копить. Даже небольшие регулярные отчисления в резерв помогут избежать просрочек, если доход внезапно снизится. Досрочное погашение кредита и создание подушки — две важные цели, которые вместе ведут к финансовой устойчивости.
🌱 Начинать можно с 10% дохода или даже с меньшей суммы. Главное — делать это регулярно: переводить деньги после каждой зарплаты, округлять покупки в банковском приложении, направлять в резерв премии, налоговые вычеты и доходы от подработок. Даже запас на два месяца расходов уже даёт больше уверенности.
Пожалуйста, оцените материал
Похожие статьи
Новость
#Финансовая безопасность
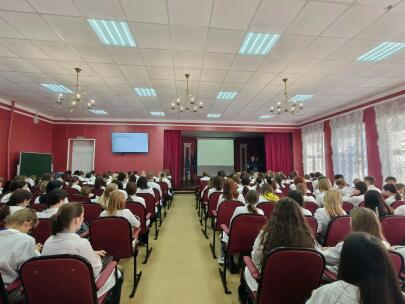
28 октября в Ульяновском фармацевтическом колледже состоялось профилактическое мероприятие для студентов 1–2 курсов, посвящённое теме вовлечения несовершеннолетних в преступную деятельность посредством сети Интернет и проблеме дропперства.
1
0
Новость
#Инициативное бюджетирование
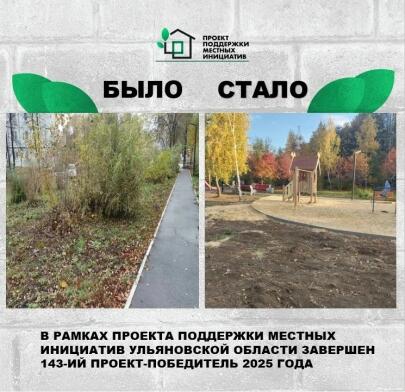
1️⃣ 4️⃣ 3️⃣ В рамках проекта «В гостях у Совушки» по улице Рябикова на территории сквера «Губернаторский» произведено устройство дорожек, установлены игровой комплекс Домик бабушки Яги, гимнастический комплекс, скамья-качалка, беседка.
0
0
Новость
#Страхование
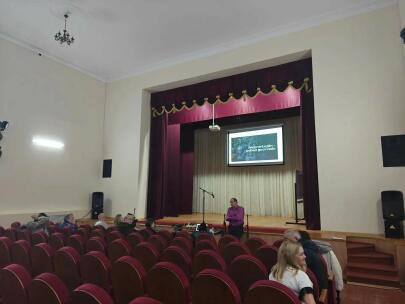
20 октября для взрослого населения Базарносызганского муниципального округа на базе МБУК «Центральный дом культуры Базарносызганского муниципального округа Ульяновской области» состоялись просветительские мероприятия, посвящённые вопросам финансовой безопасности, защите личных сбережений и формированию финансового благополучия.
0
0