Теги:
#Бюджетная грамотностьЧто делать со сбережениями?
4 августа 2026 г.
0
0
Источник: МоиФинансы.рф
Поделиться:
Доцент Финансового университета при Правительстве РФ и эксперт проекта НИФИ Минфина России «Моифинансы.рф» Любовь Хрустова в интервью NN.RU рассказала, что можно сделать со сбережениями, чтобы их сохранить от инфляции, а также приумножить.
Главный принцип
💡 Чем выше риск инструмента — тем выше потенциальная доходность.
🛡️ Если цель — сохранить деньги, выбирайте консервативные варианты: банковские вклады и облигации надежных эмитентов.
Банковские вклады
🏦 Ставки по депозитам постепенно снижаются, но вклады остаются ключевым инструментом сбережения.
⏱️ Выбирайте срок вклада под свои планы: если деньги могут скоро понадобиться — берите краткосрочные депозиты, чтобы не потерять проценты при досрочном закрытии.
📉 Сейчас банкам выгоднее предлагать более высокие ставки по коротким вкладам, так как ключевая ставка снижается.
🏅 Для максимальной надежности выбирайте банки из топ‑рейтингов по устойчивости (рейтинги ЦБ и независимых агентств).
Облигации
📜 Облигации работают похоже на вклады: вы даете деньги в долг и получаете процент, а в дату погашения вам возвращают долг.
🇷🇺 Надежнее всего — государственные облигации (ОФЗ) и бумаги крупных надежных компаний; их доходность сопоставима с вкладами.
🔍 Перед покупкой внимательно изучайте характеристики каждой облигации.
Льготные счета и программы
🧾 ИИС (индивидуальный инвестиционный счет) дает налоговый вычет и освобождение от НДФЛ, но требует держать средства на счете долго, чтобы получить льготы.
🤝 Программа долгосрочных сбережений (ПДС) предлагает софинансирование, льготы и страхование, но тоже предполагает длительное инвестирование.
Драгметаллы (золото)
🥇 Золото считается защитным активом; аналитики ожидают восходящий тренд цены в 2026 году.
🏛️ Удобный способ — обезличенный металлический счет (ОМС): на счете отражается стоимость металла, а сумма меняется вслед за котировками.
💱 ОМС может стать альтернативой обычным вкладам.
Пожалуйста, оцените материал
Похожие статьи
Новость
#Финансовая безопасность
28 октября в Ульяновском фармацевтическом колледже состоялось профилактическое мероприятие для студентов 1–2 курсов, посвящённое теме вовлечения несовершеннолетних в преступную деятельность посредством сети Интернет и проблеме дропперства.
1
0
Новость
#Инициативное бюджетирование
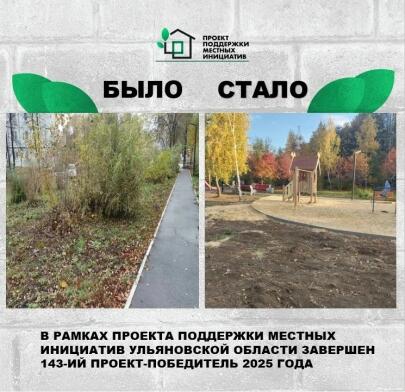
1️⃣ 4️⃣ 3️⃣ В рамках проекта «В гостях у Совушки» по улице Рябикова на территории сквера «Губернаторский» произведено устройство дорожек, установлены игровой комплекс Домик бабушки Яги, гимнастический комплекс, скамья-качалка, беседка.
0
0
Новость
#Страхование
20 октября для взрослого населения Базарносызганского муниципального округа на базе МБУК «Центральный дом культуры Базарносызганского муниципального округа Ульяновской области» состоялись просветительские мероприятия, посвящённые вопросам финансовой безопасности, защите личных сбережений и формированию финансового благополучия.
0
0